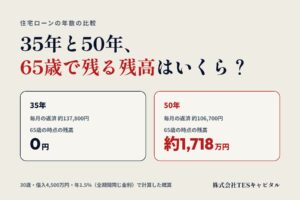
住宅ローンの35年と50年の比較は、毎月の返済が軽くなる代わりに、利息の合計と、65歳の時点に残る残高がどれだけ増えるかを確かめる計算です。
50年ローンを選ぶ方が増えていますが、毎月の返済額だけで決めると、定年のあとに大きな残高が残ることがあります。
執筆:TESキャピタル編集部 | 監修:橋本裕介
ここでは、30歳で4,500万円を年1.5%で借りた場合を例に、35年と50年を並べます(全期間同じ金利・元利均等返済で計算した概算です)。
いまの金利のまま返した場合
| 35年 | 50年 | |
|---|---|---|
| 毎月の返済 | 約137,800円 | 約106,700円 |
| 利息の合計 | 約1,287万円 | 約1,899万円 |
| 10年後の残高 | 約3,445万円 | 約3,848万円 |
| 完済するときの年齢 | 65歳 | 80歳 |
| 65歳の時点の残高 | 0円 | 約1,718万円(借入の38%) |
50年にすると毎月の返済は約31,100円軽くなりますが、利息は約612万円多くなり、65歳の時点で約1,718万円が残ります。
この残高を、退職金で返すのか、年金を受け取りながら返し続けるのか、家を売るのかを、借りる前に決めておく必要があります。
借りた直後から金利が1%上がった場合
| 35年 | 50年 | |
|---|---|---|
| 毎月の返済(年2.5%) | 約160,900円(+約23,100円) | 約131,500円(+約24,800円) |
| 65歳の時点の残高 | 0円 | 約1,972万円 |
金利が上がったときの毎月の増え方は、50年のほうが大きくなります。返済の期間が長いほど、残高に利息がかかる期間も長いためです。
5年ルール・125%ルールがある場合
変動金利の住宅ローンには、金利が上がっても返済額を5年間は変えず、見直すときも前の返済額の125%までにとどめる決まり(5年ルール・125%ルール)がある契約があります。
返済額が急に増えないので安心に見えますが、返済額が据え置かれているあいだは、返済の中で利息の割合が増え、元金が減りにくくなります。
| 35年 | 50年 | |
|---|---|---|
| 最初の5年の毎月の返済 | 約137,800円(変わらず) | 約106,700円(変わらず) |
| 6年目からの毎月の返済 | 約166,700円 | 約133,300円 |
| 10年後の残高 | 約3,716万円 | 約4,154万円 |
10年後の残高は、ルールがない場合より35年で約130万円、50年で約168万円多く残ります。返済額が見直されるのは5年ごとなので、「毎月の返済が変わらないから大丈夫」とは言えません。ルールがあるかどうかは、金融機関と契約によって違います。
50年を選ぶなら、確かめておくこと
50年ローンが悪いわけではありません。手元の現金を残しておきたい方、途中で家を売る・住み替える予定のある方、繰上返済で早めに完済する計画のある方には、毎月の返済が軽いことが役に立ちます。
確かめておきたいのは次の3つです。
- 65歳の時点で残る残高を、何で返すか
- 金利が1%上がっても、毎月の返済を続けられるか
- 途中で売るとき、売れる価格で残高を返しきれるか
ご自身の数字で比べる
物件の価格・頭金・金利・借りるときの年齢を入れると、35年と50年の毎月の返済、金利が1%上がった場合、65歳の時点の残高、5年ルール・125%ルールの影響を並べて確かめられます。
計算はブラウザの中で行い、相談に進まない限り、入力した数字は送られません。結果を見て相談したいときは、そのまま株式会社TESキャピタルの橋本裕介にご相談いただけます。
予算の決め方は「住宅購入の予算はいくらが適正?「借りられる額」ではなく「返せる額」の決め方」、住宅購入の全体の流れは初めての住宅購入ガイドにまとめています。
※ここで示した数字は、全期間同じ金利・元利均等返済で計算した概算です。実際の金利・返済額・団体信用生命保険・諸費用は金融機関によって違います。借りる前に、金融機関の返済予定表でご確認ください。
投資用不動産の「次の一手」でお悩みの方へ
売却判断・管理会社の見直し・築古物件の改修について、契約書と収支の数字をもとに整理いたします。初回相談は無料です。
無料で損得と次の一手を整理する →
LINEで無料相談する →